Robaron un celular y vaciaron sus cuentas: cómo evitar que saquen créditos o hagan transferencias a nombre de la víctima
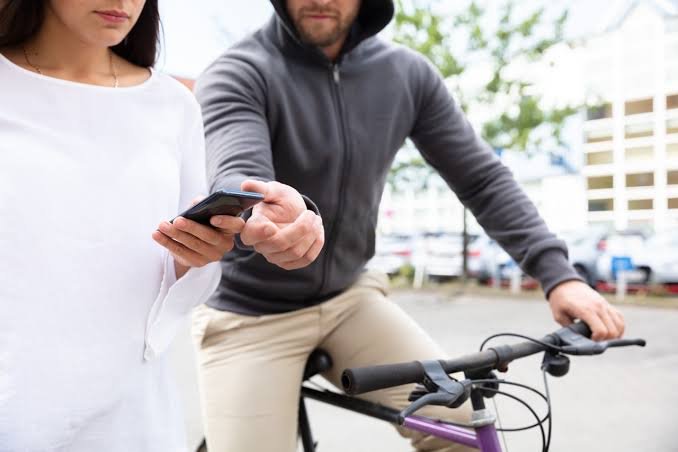
En algunos casos, los asaltantes obligan a la persona a desbloquear el teléfono y las aplicaciones financieras antes de llevárselo. De esta manera, pueden operar directamente sobre las cuentas y contratar préstamos que luego quedan registrados a nombre del titular.
Desde la Unidad Fiscal Especializada en Ciberdelincuencia del Ministerio Público Fiscal de la Nación señalaron que este tipo de situaciones efectivamente se están produciendo. A su vez, entre las recomendaciones del Ministerio Público Fiscal de la Ciudad de Buenos Aires para quienes sufren el robo de un celular se encuentra informar el dinero sustraído, las operaciones no autorizadas y si se generaron préstamos o transferencias sin consentimiento.
La modalidad ya forma parte de los procedimientos utilizados para recibir este tipo de denuncias. El Banco Central también contempla entre los casos de fraude las solicitudes de préstamos realizadas sin autorización y el acceso indebido a plataformas de home banking, aplicaciones bancarias y billeteras digitales.
Un caso ocurrido en General Roca muestra las consecuencias que puede generar este tipo de delito. Una mujer sufrió el robo de su celular en Buenos Aires, junto con dinero en efectivo y tarjetas de crédito. Aunque realizó la denuncia policial ese mismo día, los delincuentes utilizaron las aplicaciones financieras que permanecían activas en el dispositivo para contratar créditos y efectuar transferencias sin su autorización.
La víctima tuvo que recurrir posteriormente a la Justicia para solicitar medidas cautelares que impidieran el cobro de esas deudas y evitaran su inclusión en registros de morosos.
Ante un robo o extravío, existen dos datos que pueden resultar fundamentales. Uno es el número 910, correspondiente al servicio unificado de denuncias para celulares robados o perdidos. El otro es el IMEI, un código único que identifica al dispositivo y permite realizar la denuncia y gestionar su bloqueo.
El funcionamiento de los créditos preaprobados también representa un punto de atención. El Banco Central establece que actualmente no existe una regulación general que obligue a las entidades a desactivar este tipo de ofertas, por lo que cada banco determina si permite o no que sus clientes las inhabiliten.
Además, las entidades financieras ya no están obligadas a esperar 48 horas para acreditar determinados préstamos, lo que agilizó el proceso. Por eso, una vez que un delincuente consigue acceder a una aplicación bancaria, puede intentar concretar operaciones con mayor rapidez.
Entre las medidas preventivas, la autoridad monetaria recomienda establecer límites para las transferencias. Esa herramienta permite restringir el monto que puede movilizarse desde una cuenta y reducir el impacto de una operación no autorizada.
La normativa también establece mecanismos adicionales de seguridad para la contratación de créditos. Según la Comunicación “A” 7319 del Banco Central, después de verificar la identidad del usuario, la entidad debe informarle por los canales de contacto disponibles que el préstamo fue aprobado y que el dinero será depositado en su cuenta, salvo que manifieste alguna objeción.
La solicitud de un crédito está considerada además una operación crítica y requiere controles adicionales. Los sistemas de las entidades deben detectar comportamientos inusuales teniendo en cuenta factores como la frecuencia y el monto de las operaciones, los patrones habituales del cliente, el dispositivo utilizado, los mecanismos de autenticación comprometidos y los antecedentes de fraude conocidos.
A partir de esas alertas, las entidades deben aplicar medidas acordes con el nivel de riesgo detectado. Pueden realizar comunicaciones preventivas antes de concretar una operación, contactar al cliente después de detectar una transacción sospechosa o contemplar la devolución de los fondos cuando el titular desconoce determinadas operaciones realizadas desde su cuenta.
Si se detecta una operación no autorizada, el primer reclamo debe realizarse ante la entidad financiera correspondiente. Si la respuesta no resulta satisfactoria después de diez días o el problema continúa, el cliente puede recurrir al Banco Central. Si el conflicto tampoco se resuelve por esa vía, puede avanzar ante Defensa del Consumidor.
Después de un robo, también es importante actuar sobre el resto de las cuentas vinculadas al teléfono. Las plataformas financieras recomiendan bloquear el dispositivo de manera remota y realizar la denuncia ante la empresa de telefonía. Desde otro equipo seguro, se debe cambiar la contraseña del correo electrónico, cerrar las sesiones abiertas y actualizar las claves de las aplicaciones utilizadas habitualmente.
Las billeteras digitales cuentan además con sistemas destinados a detectar operaciones fuera de los patrones habituales. Estos mecanismos pueden analizar miles de variables por transacción y activar verificaciones adicionales cuando, por ejemplo, se registra una compra por un monto inusual o desde una ubicación diferente a las habituales.
Algunas plataformas incorporaron también mecanismos para que una persona de confianza designada por el usuario pueda informar rápidamente el robo y solicitar el bloqueo preventivo de la cuenta.
La rapidez resulta clave: bloquear el dispositivo, denunciar el robo, modificar las contraseñas y revisar inmediatamente las cuentas bancarias permite reducir el margen de acción de los delincuentes y detectar cuanto antes eventuales préstamos, transferencias u otras operaciones que no hayan sido autorizadas.