Crisis en la industria textil: la producción cayó casi 21% y se perdieron más de 28.000 empleos
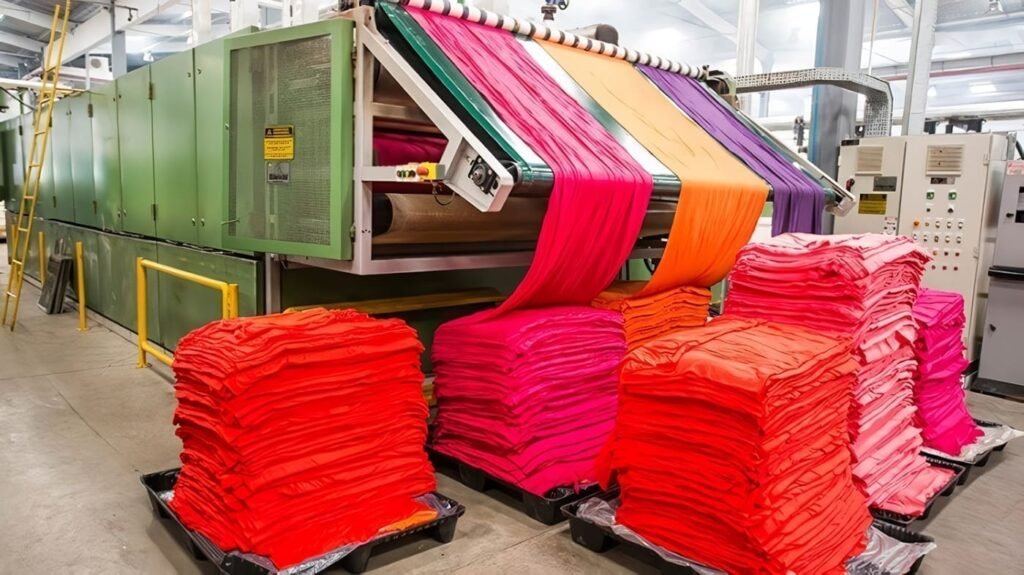
El deterioro también se refleja en la capacidad de funcionamiento de las fábricas. Entre enero y agosto, las plantas textiles trabajaron en promedio al 40,6% de su capacidad instalada, uno de los registros más bajos de la serie histórica, con excepción de 2020. Esto significa que cerca del 60% de la capacidad productiva permaneció sin utilizar.
El panorama fue presentado en la antesala de una nueva edición de ProTextil 2026, el encuentro de la cadena de valor que se realizará en Pilar. Durante la exposición, representantes del sector reclamaron medidas para sostener la producción nacional y advirtieron que la estabilidad macroeconómica, por sí sola, no garantiza la recuperación industrial.
Entre los principales pedidos figuran cambios en las condiciones de competencia con los productos importados, mayores controles aduaneros para combatir el contrabando, regulaciones para las plataformas digitales y modificaciones en el régimen de compras internacionales mediante courier. También plantearon la necesidad de reducir la carga tributaria, mejorar el acceso al financiamiento y disminuir los costos logísticos, con especial atención a las pequeñas y medianas empresas y las economías regionales.
La contracción alcanza a los diferentes segmentos de la cadena productiva. De acuerdo con las estadísticas oficiales utilizadas en el relevamiento, la fabricación de indumentaria disminuyó 11,5% interanual entre enero y agosto y acumuló una caída del 13,7% frente a 2023. En el sector del calzado, el retroceso fue todavía mayor: 24,8% respecto del mismo período de 2025 y 41,3% en comparación con 2023.
La tendencia negativa se mantuvo durante casi todo el período analizado. De los 32 meses comprendidos entre enero de 2024 y agosto de 2026, en 31 la producción textil quedó por debajo de los niveles registrados en los mismos meses de 2023.
El impacto de la crisis también se trasladó al mercado laboral. Entre diciembre de 2023 y julio de 2026, la cadena textil, de indumentaria y calzado perdió 28.818 empleos registrados. La cantidad de trabajadores pasó de 120.810 a 91.992, lo que representa una reducción del 23,9%.
La destrucción de puestos de trabajo en estas actividades explicó aproximadamente un tercio de los 89.209 empleos industriales registrados que desaparecieron durante ese mismo período.
A la pérdida de trabajadores se suma el cierre de establecimientos. Entre diciembre de 2023 y julio de 2026 dejaron de registrarse 1.090 empleadores industriales vinculados con la producción textil, la confección y el calzado. El número pasó de 6.142 a 5.052, una disminución del 17,7%.
La actividad de indumentaria fue la más afectada en términos absolutos, con 524 empleadores menos, equivalentes a una caída del 18,4%. En la industria textil desaparecieron 285 establecimientos, un retroceso del 12,9%, mientras que en cuero y calzado se registraron 281 cierres, con una reducción del 25,8%.
La situación también alcanzó al comercio. Los empleadores registrados vinculados con estos rubros pasaron de 21.362 a 17.558, lo que representa 3.804 establecimientos menos y una contracción del 17,8%. Si se consideran conjuntamente las actividades industriales y comerciales, la cadena perdió 4.894 empleadores desde diciembre de 2023.
Otro de los factores que explican el retroceso es la debilidad del consumo interno. Los indicadores presentados muestran que los ingresos de distintos sectores de la población todavía se encuentran por debajo de los niveles de 2023, mientras que las ventas comerciales también registraron descensos importantes.
Entre enero y agosto de 2026, el salario registrado del sector privado perdió un 4% de poder adquisitivo frente al mismo período de 2023. En el sector público, la caída alcanzó el 25%, mientras que el haber mínimo jubilatorio, incluido el bono, retrocedió un 10%.
En paralelo, las ventas en supermercados disminuyeron 16,2% y las de los centros comerciales registraron una baja del 28,5% respecto de 2023.
A este escenario se suma el aumento de los gastos básicos de los hogares. Entre diciembre de 2023 y julio de 2026, la canasta de servicios públicos sin subsidios, que incluye electricidad, gas, agua y transporte en el Área Metropolitana de Buenos Aires (AMBA), acumuló un incremento del 966%, frente a una inflación del 241% en el mismo período.
Mientras la demanda interna continúa debilitada, los productos importados ganaron participación en el abastecimiento del mercado argentino. Según las estimaciones presentadas, históricamente estos bienes representaban alrededor del 50% de la oferta, pero actualmente explican cerca del 70%. En consecuencia, la producción nacional pasó a cubrir aproximadamente el 30%.
Las estadísticas de comercio exterior muestran una evolución dispar durante los últimos dos años. Entre enero y septiembre de 2025, las importaciones de toda la cadena de valor crecieron un 95% en toneladas frente al mismo período de 2024. Durante los primeros nueve meses de 2026, en cambio, registraron una disminución interanual del 21%.
En el rubro de indumentaria, las compras externas aumentaron 144% en toneladas durante 2025, mientras que en los primeros nueve meses de 2026 retrocedieron un 46%. Las importaciones de materias primas, hilados y tejidos también presentaron comportamientos diferentes.
El avance de las compras internacionales no se limita a las operaciones tradicionales. También creció el ingreso de productos mediante el régimen de courier y las plataformas digitales de venta directa al consumidor.
Entre enero y septiembre de 2026, las importaciones realizadas a través de courier alcanzaron los 960 millones de dólares, frente a los 602 millones del mismo período de 2025 y los 153 millones de 2024. El monto representa un incremento interanual del 60% y equivale a 6,3 veces el registrado dos años atrás.
Este crecimiento se produjo luego de los cambios normativos implementados desde diciembre de 2024, cuando el límite por envío mediante courier pasó de 1.000 a 3.000 dólares, con franquicias específicas para las compras de menor valor. Posteriormente, en julio de 2026, también se modificaron las condiciones de los envíos puerta a puerta a través del Correo Argentino y se ampliaron los montos permitidos.
Las plataformas internacionales de comercio electrónico también comenzaron a ganar presencia entre los consumidores argentinos. Durante el primer semestre de 2025, el 10% de los compradores relevados utilizó Temu, mientras que el 8% realizó operaciones a través de Shein. Ninguna de las dos plataformas había aparecido en el relevamiento correspondiente a 2024.
Otro elemento señalado en el informe es la reducción de los valores de importación. El precio FOB por kilo de la indumentaria ingresada al país cayó un 37% respecto de 2023, mientras que en el segmento de confecciones la disminución llegó al 46%.
Además, se incorporaron datos de un estudio sobre comercio ilícito que estimó una penetración superior al 45% en los rubros de indumentaria y calzado. El indicador contempla distintas modalidades, entre ellas contrabando, falsificación, piratería y comercialización informal, por lo que no representa directamente el valor económico de esas operaciones.
Frente a este escenario, el sector industrial insiste en la necesidad de políticas específicas para recuperar la actividad y mejorar las condiciones de producción. El planteo apunta a que la estabilidad económica esté acompañada por medidas que permitan sostener las fábricas, preservar el empleo y fortalecer la participación de la industria nacional en el mercado interno.