Causa Cuadernos: el juicio ya lleva 51 audiencias y la fiscalía estima que podría acelerar su etapa final
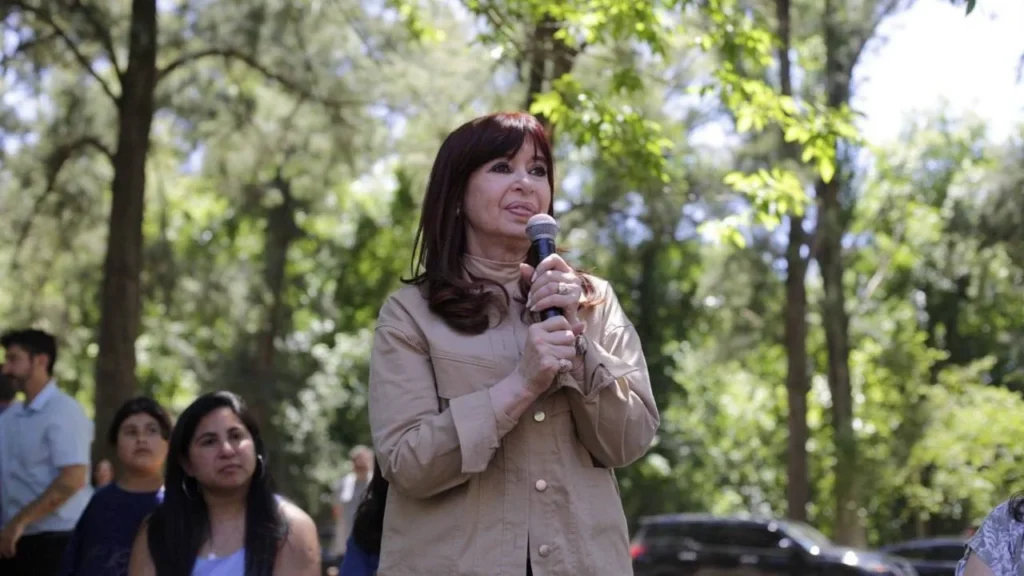
El proceso comenzó el 6 de noviembre de 2025 y tiene como principal acusada a Cristina Kirchner, imputada como jefa de una asociación ilícita y por 175 hechos de cohecho pasivo. De ese total, 165 están vinculados con el presunto esquema de cartelización de la obra pública civil. Junto con la expresidenta son juzgadas más de cien personas, entre ellas empresarios, exfuncionarios y antiguos responsables de distintas áreas del Estado.
El tribunal está integrado por los jueces Fernando Canero, Enrique Méndez Signori y Germán Castelli. Entre los principales exfuncionarios sometidos a juicio se encuentran Julio De Vido, Roberto Baratta y José López, además de directivos de empresas constructoras y energéticas.
La investigación busca determinar si entre 2003 y 2015 funcionó un sistema organizado de recaudación de sobornos desde la conducción del Ministerio de Planificación Federal. De acuerdo con la acusación, distintas empresas habrían realizado pagos ilegales en efectivo, generalmente equivalentes a entre el 5% y el 10% de los anticipos financieros y certificados de obra. Las operaciones investigadas comprenden contratos viales, concesiones de transporte, obra pública civil y subsidios energéticos.
El debate reúne la investigación principal, originada a partir de las anotaciones realizadas por Oscar Centeno, exchofer de Roberto Baratta, y distintos expedientes relacionados con presuntas maniobras de cartelización, concesiones viales, transporte y actividades vinculadas con el sector energético.
La apertura formal del proceso se produjo luego de que, el 30 de diciembre, el Tribunal Oral Federal 5 dispusiera su inicio. Posteriormente, se destinaron doce audiencias a la lectura de los requerimientos de elevación a juicio correspondientes al expediente principal y a las causas conexas incorporadas al debate.
En el documento presentado al cumplirse el primer año del proceso, la fiscal general Fabiana León destacó que las audiencias mantienen un ritmo sostenido y consideró que la discusión final podría desarrollarse en un plazo menor al previsto inicialmente. Si bien aclaró que no es posible establecer una fecha precisa, explicó que la duración de esta etapa depende también de las decisiones y actividades procesales de las demás partes.
Hasta el 5 de noviembre se habían realizado 51 jornadas de debate y declarado 146 testigos. Sin embargo, las defensas, la fiscalía y la querella de la Unidad de Información Financiera desistieron de poco más de cien testimonios, una decisión que podría acelerar el desarrollo del juicio. De los 208 testigos que todavía deben declarar, 13 fueron propuestos por el Ministerio Público Fiscal.
Las audiencias comenzaron bajo una modalidad exclusivamente virtual y, desde febrero, adoptaron un formato híbrido. Durante ese período, la fiscalía rechazó los distintos planteos de nulidad presentados por las defensas, que cuestionaron, entre otros aspectos, la aplicación de la ley del arrepentido y la custodia de las pruebas periciales.
Con dos audiencias semanales, el proceso involucra a 60 empresarios contratistas del Estado, 19 exfuncionarios y exsecretarios, además de exchoferes. La Unidad de Información Financiera participa como querella y acompaña la acusación en el debate.
Desde el Ministerio Público Fiscal sostienen que los elementos presentados hasta el momento permiten respaldar los principales puntos de la investigación original. La fiscalía considera que las pruebas expuestas en las audiencias corroboran el funcionamiento del mecanismo de recaudación que había sido descripto durante la instrucción.
Las defensas, por el contrario, cuestionan la solidez de las imputaciones y sostienen que no existe evidencia suficiente para demostrar los hechos atribuidos. También plantean dudas sobre la documentación incorporada al expediente y afirman que las declaraciones de los imputados colaboradores no pudieron ser debidamente contrastadas.
Uno de los principales puntos de controversia está relacionado con los 24 imputados que se acogieron a la figura del arrepentido durante la instrucción. Esas personas se negaron a declarar y responder preguntas durante el juicio oral. Para la fiscalía, resulta relevante que ninguno se haya retractado de los aportes realizados en la etapa anterior. Los abogados defensores, en cambio, sostienen que no tuvieron la posibilidad de interrogarlos porque sus declaraciones fueron incorporadas al expediente por secretaría.
Otro de los debates pendientes involucra los pedidos de careo presentados por la defensa de Roberto Baratta, que busca confrontar sus planteos con las declaraciones de exdirectivos de una empresa siderúrgica que lo vincularon con el presunto cobro de sobornos.
El informe oficial también detalla que durante las audiencias se produjeron numerosas incidencias procesales, principalmente de carácter técnico y jurídico. Algunas fueron resueltas por el tribunal en las mismas jornadas, mientras que otras continúan pendientes de tratamiento.
En materia probatoria, uno de los aspectos centrales del debate es la exhibición de los cuadernos originales atribuidos a Centeno. También se incorporaron fotografías, registros audiovisuales, audios, mensajes de WhatsApp, informes financieros y documentación de distintas dependencias públicas.
La fiscalía sostiene que esos materiales no constituyen elementos aislados, sino que permiten reconstruir los recorridos y las operaciones investigadas. Según la acusación, su contenido encuentra respaldo en los movimientos bancarios, los informes oficiales, las declaraciones de los arrepentidos y otros registros incorporados al expediente.
Entre los documentos presentados figuran los manuscritos que contienen direcciones, patentes de vehículos y montos de dinero. La fiscalía afirma que esos datos coinciden con registros de peajes, antenas de telefonía celular y declaraciones incorporadas durante la investigación. Entre los domicilios mencionados aparecen una dirección de la calle Uruguay, un hotel, sedes corporativas de Catalinas y dependencias del Ministerio de Planificación.
La aparición de seis de los ocho cuadernos originales también modificó la discusión sobre la autenticidad de la prueba. Los ejemplares fueron entregados a la Justicia en 2019 por el periodista Diego Cabot, después de que durante la investigación se plantearan distintas objeciones sobre su existencia y conservación.
En las etapas anteriores del expediente, las defensas habían cuestionado la documentación y sostenido que los cuadernos habían sido destruidos o que las copias digitalizadas podían haber sido adulteradas. También se puso en duda la veracidad de los registros atribuidos a Centeno, quien inicialmente había declarado que los manuscritos habían sido quemados.
Frente a esos cuestionamientos, la fiscalía y el tribunal consideran que la exhibición de los originales permite profundizar el análisis de la prueba. Uno de los objetivos es verificar la autenticidad de la escritura y las tintas mediante el cotejo directo con los estudios caligráficos y escopométricos oficiales, que atribuyeron los trazos a Centeno.
Otro aspecto que se busca establecer es la cronología de las anotaciones. El estado de las hojas, las tachaduras, los márgenes y el desgaste del papel son considerados elementos relevantes para evaluar si los registros fueron realizados durante el período investigado o confeccionados posteriormente.
Además, los cuadernos permiten relacionar las declaraciones de los empresarios colaboradores con otros datos concretos de la investigación, como fechas, patentes, montos en dólares y domicilios donde presuntamente se habrían entregado los pagos.
Durante el juicio también se exhibieron informes de la entonces Administración Federal de Ingresos Públicos, actualmente Agencia de Recaudación y Control Aduanero (ARCA), junto con documentación de autoridades aeroportuarias, órdenes de vuelo, manifiestos de pasajeros, expedientes administrativos y registros de comunicaciones telefónicas.
A ese material se sumaron actas de procedimientos y allanamientos, croquis, testimonios incorporados durante la instrucción y otros documentos vinculados con las operaciones investigadas.
Los registros de la antigua AFIP contienen información sobre movimientos e inconsistencias en las cifras declaradas por distintas empresas investigadas. Para la acusación, esos datos coinciden con los montos y períodos en los que se habrían concretado los pagos ilegales.
Con más de un centenar de testimonios ya desistidos y 208 declaraciones todavía pendientes, el juicio continúa avanzando hacia una nueva etapa. Aunque todavía no existe una fecha oficial para los alegatos, en el ámbito judicial estiman que podrían desarrollarse durante el primer semestre de 2027.