Cobre en máximos: qué acciones mineras podrían subir y cuáles enfrentan caídas de hasta el 25%
Las proyecciones indican que las acciones de Vale podrían subir un 22,5%, mientras que las de Grupo México y Southern Copper registrarían caídas potenciales del 14,1% y el 25,2%, respectivamente. Esta última, pese a las advertencias sobre su precio, se encuentra entre los Cedear más negociados por los inversores argentinos.
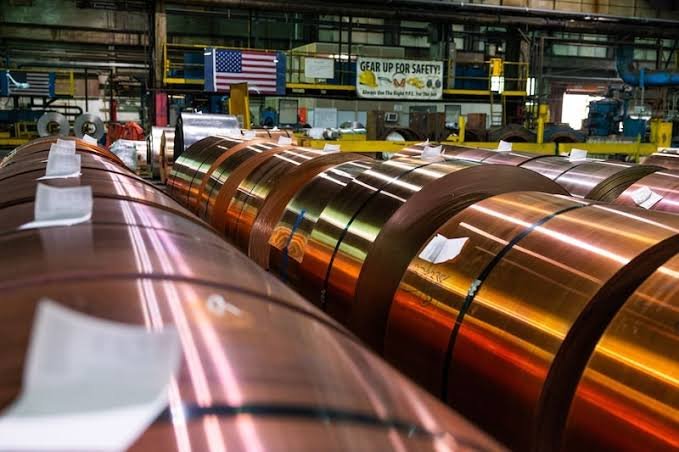
El escenario está marcado por la escalada del cobre, que superó los u$s 6,60 por libra. El incremento responde, en parte, a dificultades operativas en distintas explotaciones mineras, que redujeron la oferta disponible y beneficiaron especialmente a las compañías que lograron sostener sus niveles de producción.
Entre los episodios que afectaron al mercado figuran el cierre de Cobre Panamá, los problemas registrados en Grasberg que impactaron en Freeport-McMoRan y las inundaciones y los eventos sísmicos en Kakula. Estas interrupciones redujeron las alternativas para los inversores interesados en el metal y reforzaron el atractivo de las empresas con operaciones más estables.
Southern Copper acumula una suba cercana al 40% en lo que va del año. La compañía cuenta con costos competitivos, amplias reservas y proyectos destinados a ampliar su producción. Sin embargo, uno de los principales riesgos es el elevado precio que el mercado ya está dispuesto a pagar por esos activos.
La minera cotiza a 14,7 veces su EBITDA estimado para 2027, frente a un promedio de 6,9 veces entre sus competidores. Esto significa que su múltiplo de valuación supera el doble del registrado por otras empresas del sector.
A esa diferencia se suma el peso de las expectativas de largo plazo: entre el 27% y el 30% de su valor neto depende de flujos de efectivo que se concretarían después de 2040. Si esos ingresos no alcanzan las previsiones, la generación de caja podría decepcionar a los inversores.
Los escenarios de precios muestran una amplia diferencia entre los resultados posibles. En una perspectiva optimista, la acción podría alcanzar los u$s 220,31, lo que representaría una suba del 9,9% respecto de su nivel actual. Esa estimación supone que el cobre llega a u$s 7,50 por libra y que todos los proyectos de la compañía se ejecutan con éxito.
En un escenario más moderado, en cambio, el precio podría descender hasta los u$s 131,81, con una caída potencial del 34,3%.
Las tasas de interés elevadas en Estados Unidos también añaden presión. Southern Copper ofrecería un rendimiento del flujo de caja libre de entre el 3,3% y el 3,5% en 2027 y 2028, por debajo del 4,8% que rinde el bono del Tesoro estadounidense a dos años. Para equiparar esa referencia, el cobre debería alcanzar aproximadamente los u$s 8,10 por libra, cerca de un 20% por encima de su cotización actual.
La evolución de sus competidores será otro factor determinante. Si las mineras afectadas por problemas operativos recuperan su capacidad de producción, los inversores tendrán más alternativas para diversificar su exposición al cobre. En ese contexto, First Quantum y Freeport-McMoRan podrían beneficiarse de una revalorización durante los próximos meses.
Vale mejoró sus perspectivas luego de la reciente caída de su cotización. La recomendación sobre sus acciones pasó a ser favorable, con una expectativa de desempeño superior a la del sector y un precio objetivo a doce meses de u$s 16 por acción.
Uno de los principales factores que podría impulsar su cotización es la normalización de los costos de transporte marítimo hacia China. Se espera que los valores, actualmente superiores a los u$s 40 por tonelada, desciendan hasta cerca de u$s 20 hacia fines de 2027.
La compañía mantiene una fuerte dependencia del mineral de hierro, que representaría el 66% de sus ingresos en 2025, frente al 12% correspondiente al cobre. Por eso, una mejora en las perspectivas del hierro podría aportar un impulso adicional a sus acciones.
La valuación también aparece como un punto favorable. Vale cotiza a 4,5 veces su EBITDA estimado para 2027 y a 3,7 veces el previsto para 2028. A su vez, el rendimiento del flujo de caja libre proyectado alcanza el 8,5% y el 13,2%, respectivamente.
A más largo plazo, una eventual salida a Bolsa de Vale Base Metals podría convertirse en otro factor positivo. Sin embargo, persisten dudas sobre la producción de acero y la demanda china de mineral de hierro. Ante esas incertidumbres, se aplica un descuento del 35% sobre el valor neto estimado de los activos de la compañía.
En el caso de Grupo México, las perspectivas apuntan a un desempeño alineado con el promedio del sector. La evaluación es más equilibrada que la de Southern Copper, aunque persisten interrogantes sobre la asignación de capital.
La estructura del conglomerado y sus decisiones sobre el destino de los fondos son aspectos centrales para determinar su valuación. En este contexto, sus acciones presentan una caída potencial del 14,1%.
De cara a los próximos meses, la recuperación operativa de las minas afectadas será clave para la evolución de Southern Copper, mientras que la reducción de los costos de transporte marítimo hacia China funcionará como un indicador relevante para Vale. En paralelo, las decisiones de inversión y gestión del capital de Grupo México seguirán siendo determinantes para sus perspectivas en el mercado.