La morosidad en supermercados y cadenas de electrodomésticos llegó al 44,8% y casi se duplicó en un año
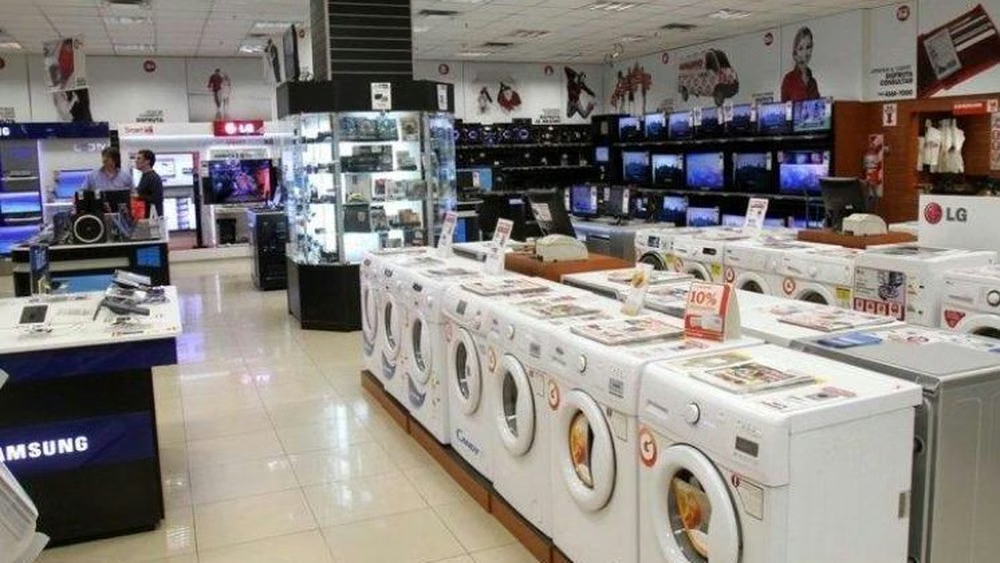
El problema es aún más pronunciado en las cadenas de electrodomésticos, donde el 50,1% de los créditos se encontraba en situación irregular durante agosto. Un año antes, ese indicador era del 27,3%, lo que refleja un fuerte incremento de las dificultades para cumplir con las obligaciones financieras en un sector que depende de las ventas en cuotas para sostener la demanda.
En los supermercados, la proporción de saldos impagos también se duplicó en términos interanuales. La morosidad alcanzó el 40,4% en agosto, frente al 20,1% registrado en el mismo período de 2025.
Los datos surgen de un análisis basado en registros de la Central de Deudores del Banco Central y estadísticas del INDEC. El indicador contempla los créditos incluidos en las categorías 3, 4 y 5 de la clasificación de la autoridad monetaria, que corresponden a cumplimiento irregular, alto riesgo de insolvencia e irrecuperabilidad, respectivamente.
La evolución marca un fuerte contraste con la situación de fines de 2024, cuando la morosidad en ambos segmentos se ubicaba entre el 10% y el 12%. Desde entonces, el incumplimiento de los pagos aumentó de manera sostenida hasta comprometer una proporción considerable de los saldos financiados por las cadenas comerciales.
Al mismo tiempo, el volumen de crédito muestra señales de estancamiento. En agosto de 2026, el financiamiento total de supermercados y comercios de electrodomésticos sumó $2,14 billones. De ese monto, $1,16 billones correspondieron a supermercados, equivalentes al 54% del total, mientras que los $980.000 millones restantes se concentraron en las cadenas de electrodomésticos.
Aunque el stock de crédito se multiplicó por 2,6 desde el mínimo registrado en febrero de 2024, la recuperación perdió fuerza. En comparación con el máximo alcanzado en octubre de 2025, el volumen financiado cayó un 3,5%. Además, registra una contracción real del 2,5% frente al mismo período del año anterior.
La combinación de un menor volumen de crédito en términos reales y un aumento de los incumplimientos plantea dificultades para los comercios que utilizan recursos propios para financiar las compras. El escenario resulta especialmente relevante para las cadenas de electrodomésticos, donde los planes de cuotas y otras alternativas de pago constituyen una herramienta central para sostener las ventas de bienes durables.