La carne vacuna podría aumentar hasta un 10% antes de fin de año por la menor oferta y los factores climáticos
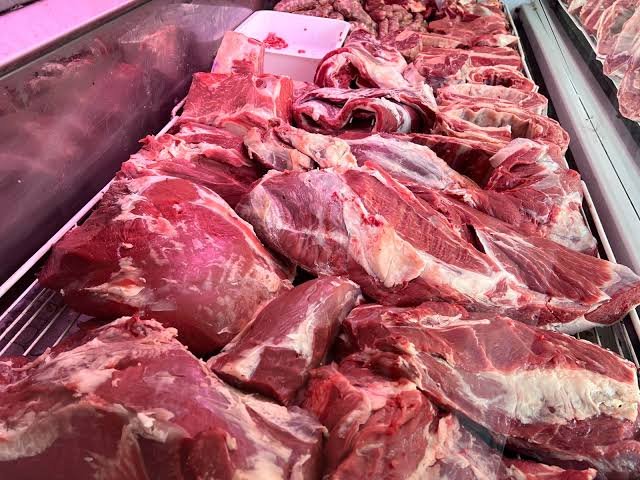
Los ajustes se concretarían de manera gradual durante las próximas semanas, en coincidencia con la cercanía de las fiestas de fin de año. Sin embargo, la pérdida de poder adquisitivo de los consumidores limita la posibilidad de trasladar aumentos significativos a los precios finales.
El posible encarecimiento de la carne también representa un factor de presión para la inflación. Los alimentos y las bebidas tienen una ponderación del 23,4% en el índice de precios al consumidor (IPC), mientras que la carne vacuna representa entre el 7% y el 13% de la canasta, según la región del país.
En lo que va de 2026, los precios de la carne acumulan una suba del 15,6%, concentrada principalmente en el primer trimestre. La dinámica se moderó desde entonces: en septiembre, el valor promedio en supermercados y carnicerías aumentó un 0,5% mensual. No obstante, la comparación interanual muestra una evolución más pronunciada, con incrementos del 49,8% en distintos cortes, frente a una inflación general del 33,4%.
Entre septiembre de 2025 y el mismo mes de 2026, las hamburguesas congeladas en paquetes de cuatro unidades encabezaron las subas, con un 54,2%. Les siguieron la carne picada, con un 51,5%; el asado, con un 50,5%; la nalga, con un 50,1%; el cuadril, con un 49,5%; y la paleta, con un 48,4%.
Otras carnes registraron aumentos considerablemente menores. El pollo entero subió un 28,6% interanual, mientras que el pechito de cerdo avanzó apenas un 13,9%, ambos por debajo de la inflación acumulada en el período.
Las perspectivas para los próximos meses están condicionadas por la disponibilidad de ganado y las dificultades que enfrenta la producción. Las inundaciones en el noreste argentino, las demoras en la siembra de cultivos de cosecha gruesa, la falta de pasturas y los problemas para circular por caminos rurales complican la actividad y podrían reducir la oferta. A estos factores se suma la incidencia que podría tener el fenómeno climático conocido como Súper Niño.
Desde el sector ganadero anticipan que los precios de la hacienda podrían aumentar alrededor de un 10% desde las próximas semanas hasta diciembre. Sin embargo, las condiciones estacionales más favorables, con días más largos y mayor radiación solar, podrían contribuir a mejorar la situación productiva.
Desde la industria frigorífica, en tanto, consideran que una eventual suba sería más una recuperación que un incremento extraordinario. El argumento es que, desde abril, los precios de la carne avanzaron por debajo del IPC y que los valores de la hacienda todavía se encuentran por debajo de los máximos registrados en marzo.
El panorama tampoco es uniforme en todas las regiones. En Corrientes, las dificultades para reubicar animales en los campos podrían generar una reducción transitoria de los precios, aunque las perspectivas para 2027 incluyen una posible escasez de terneros. Los incendios registrados en 2022 y las inundaciones de 2023 siguen condicionando la recuperación de la actividad ganadera.
La menor oferta de carne se refleja en las cifras de faena y producción. En agosto se procesaron 1,011 millones de cabezas de ganado, un 12,9% menos que en el mismo mes de 2025. Se trató de uno de los niveles mensuales más bajos de las últimas cuatro décadas.
Entre enero y septiembre de 2026, la producción de carne vacuna alcanzó los 2,203 millones de toneladas, una caída del 6,6% frente a los 2,357 millones registrados durante el mismo período del año anterior.
Al mismo tiempo, las exportaciones crecieron y redujeron la cantidad de carne disponible para el mercado local. Entre enero y agosto, los envíos al exterior aumentaron un 6,5% interanual y alcanzaron las 567.400 toneladas equivalentes con hueso. En paralelo, los despachos destinados al consumo interno retrocedieron un 11,3%.
Estados Unidos se consolidó como uno de los principales motores de esa expansión, con un crecimiento interanual superior al 330%, impulsado por un nuevo cupo de exportación de 100.000 toneladas otorgado a la Argentina.
La combinación de una menor producción, mayores exportaciones y dificultades económicas para los hogares profundiza las tensiones en el mercado interno. Durante los primeros ocho meses del año, el consumo totalizó 1,377 millones de toneladas con hueso, unas 175.600 toneladas menos que en igual período de 2025.
En términos individuales, el consumo anualizado cayó a 46 kilos por habitante, un retroceso del 9,5% interanual, equivalente a 4,9 kilos menos por persona. Se trata de un nivel que refleja las restricciones del poder adquisitivo y el cambio en los hábitos alimentarios, con una mayor participación del pollo y el cerdo en la dieta.
Aunque Argentina continúa entre los países de mayor consumo de carnes a nivel mundial, la combinación de precios elevados y menores ingresos está modificando la demanda. Con una oferta ganadera más limitada y un mercado exportador en expansión, la evolución de los precios durante los últimos meses de 2026 dependerá de cuánto logren trasladar los aumentos del ganado al mostrador y de la capacidad de compra de los consumidores.