Contrabando y subfacturación: estiman que Argentina perdería US$2.855 millones en impuestos durante 2026
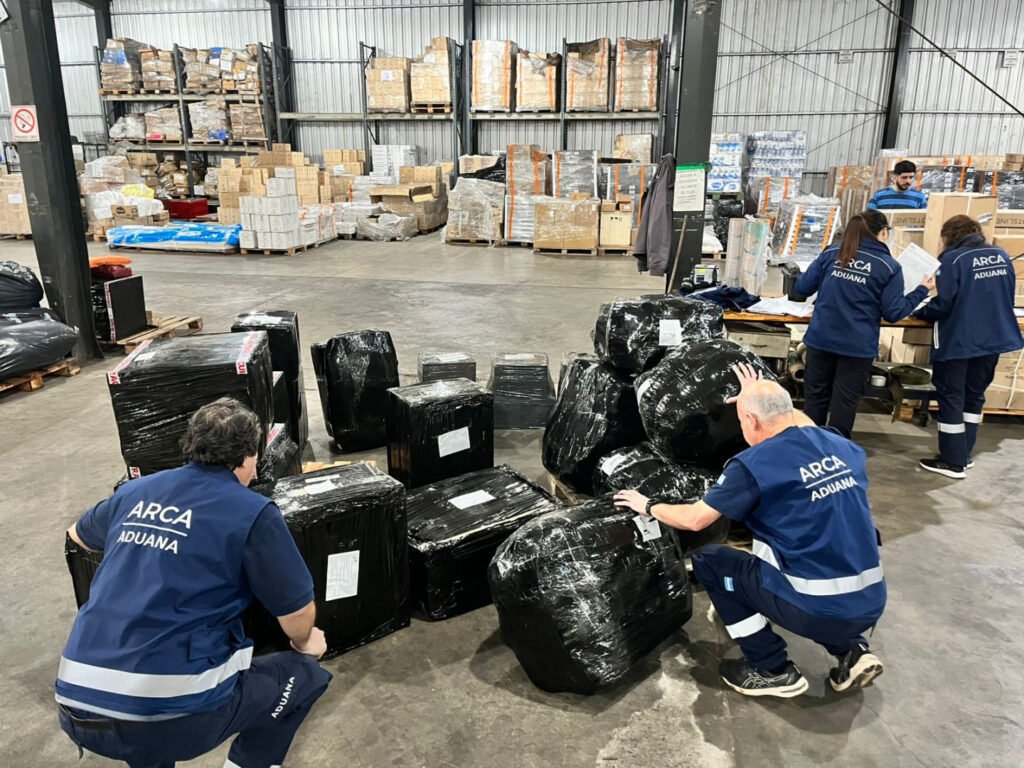
Del total estimado, US$2.283 millones corresponderían al contrabando, mientras que los US$572 millones restantes estarían vinculados con productos que ingresaron formalmente al país, pero fueron declarados por debajo de su valor estimado.
El escenario se presenta dos años después de una serie de modificaciones implementadas por la Aduana en los mecanismos de selección y fiscalización de las importaciones. En abril de 2024, las resoluciones 154 y 112 eliminaron la obligatoriedad del canal rojo para determinados productos textiles, calzado y mercaderías alcanzadas por medidas antidumping. Hasta entonces, ese procedimiento exigía controles físicos y documentales antes de autorizar el ingreso de los productos.
Con los cambios, esas operaciones comenzaron a quedar sujetas a los criterios generales de selección y análisis de riesgo. Posteriormente, en octubre de 2024, la Resolución General 5582 eliminó los valores criterio precautorios, que funcionaban como referencias para detectar posibles maniobras de subfacturación antes del despacho de las mercaderías.
A partir de esa modificación, la Aduana pasó a tener la posibilidad de revisar los valores declarados una vez ingresados los productos, aunque mantuvo la facultad de exigir garantías durante el despacho cuando existieran motivos para hacerlo.
En este esquema, la efectividad de los controles depende de la cantidad de operaciones seleccionadas para su fiscalización y de cuántos ajustes sobre los valores declarados terminan convirtiéndose en recaudación efectiva.
Entre los sectores analizados, las bebidas espirituosas encabezan las pérdidas fiscales estimadas, con US$1.400 millones. Les siguen los textiles y la indumentaria, con US$470 millones; los teléfonos celulares, con US$255 millones; los cigarrillos, con US$230 millones, y los agroquímicos, con US$205 millones. En conjunto, estas cinco actividades concentran cerca del 90% del perjuicio calculado.
El rubro de bebidas alcohólicas tiene una incidencia particularmente importante en el resultado. Para estimar su dimensión, el estudio utiliza información de la Organización Mundial de la Salud (OMS) sobre consumo de alcohol no registrado. Esta categoría incluye no solamente productos ingresados ilegalmente, sino también bebidas de elaboración casera o informal y compras realizadas a través de fronteras.
La metodología también contempla consultas con representantes del sector, aunque el detalle del cálculo no especifica qué proporción del consumo no registrado corresponde efectivamente a mercadería ingresada mediante contrabando.
En el caso de la indumentaria, la estimación parte de la diferencia entre los precios unitarios declarados y los valores de referencia. Sobre esa base, se calcula que aproximadamente el 30% de las importaciones del rubro estaría subfacturado.
Las consecuencias también alcanzan a los fabricantes e importadores que operan dentro del circuito formal. Los productos que evitan el pago de aranceles o tributan sobre valores inferiores a los reales pueden comercializarse a precios más bajos, generando una presión sobre los márgenes de las empresas que cumplen con sus obligaciones fiscales.
El informe también proyecta un potencial de generación de 11.300 puestos de trabajo registrados si la producción nacional reemplazara el contrabando detectado en siete sectores. La yerba mate y los juguetes concentrarían alrededor de 6.000 empleos de ese total, de acuerdo con los niveles de productividad considerados.
Sin embargo, esa posibilidad depende de que la industria local tenga capacidad para absorber la demanda que actualmente abastecen los productos ingresados irregularmente. También está condicionada a que esa sustitución no sea reemplazada por importaciones legales.
Por otra parte, los US$2.855 millones calculados como pérdida fiscal equivalen aproximadamente al 120% de la recaudación de Impuestos Internos utilizada como referencia en el análisis.
La evolución de los controles aduaneros será determinante para evaluar el impacto de las modificaciones normativas. Entre los indicadores relevantes se encuentran la proporción de importaciones sometidas a auditorías, los ajustes de valor que efectivamente se traducen en pagos y el comportamiento de las ventas registradas en sectores como bebidas e indumentaria.
Esos datos permitirán dimensionar la recaudación obtenida mediante el sistema de controles selectivos y determinar en qué medida la salida de productos del circuito irregular se traduce en mayores ventas para los fabricantes e importadores formales.